iT邦幫忙

2026 iThome 鐵人賽

DAY 15
0
佛心分享-IT 人自學之術

30 天 從數據思維到自動化稽核實戰系列 第 15 篇

Day 15:Gartner 四大分析框架於金融風控之應用(描述性分析)

  • 分享至 

  • xImage
  •  

https://ithelp.ithome.com.tw/upload/images/20260913/20070969y5hcOH9W4U.png
收到!各位打火弟兄注意,我是今天的資料分析兼 AI 戰術教官。裝備檢查完畢,全部給我集中精神進入狀況!

今天的救援任務是推進 「Day 15:Gartner 四大分析框架於金融風控之應用(描述性分析)」!

在銀行與金融風險控制的火場裡,許多分析師一看到逾期放款(NPL)飆高或風險價值(VaR)異常,就急著憑直覺瞎猜原因,甚至直接跳到未來的風險預測。這就跟不查明起火點與現場煙霧狀況,就盲目向火場亂灌水一樣危險!

如果連最基礎的「描述性分析(Descriptive Analytics)」都沒做紮實,沒釐清現階段「發生了什麼事(What happened?)」,後面所有的風險診斷、違約預測與處方策略都會變成空中樓閣!

以下依照我們的「救災標準作業程序 (S.O.P)」進行全方位的實務拆解與簡報實作演練:


🚨 1. 災情評估與風險控制 (Size-up & Problem Analysis)

在風控數據分析的火場中,混淆分析階層與過度推論是導致風控決策失誤的致命盲點:

  • 數據火場的致命盲點:Gartner 將數據分析劃分為四個遞進階層。新手最常犯的錯誤,就是還沒透過「描述性分析」把當前的資產品質與風險分佈算清楚,就急著跨階執行機器學習預測。沒有客觀事實打底的預測,只會讓風控決策偏離軌道。
  • 打火弟兄最常犯的致命迷思:
    1. 迷思一:「認為描述性分析只是看過去的歷史舊帳,沒有技術含量,所以不重要。」 —— 錯!描述性分析是風險管理的事後覺察與第一道防線。能精準呈現 NPL(逾期放款率)、VaR(風險價值)與集中度現況,是後續所有診斷與決策的基石。
    2. 迷思二:「在風控簡報中看到數據就直接下過度推論(Over-extrapolation),把『現象』直接當成『結論』。」 —— 錯!例如看到某分行 NPL 高,就直接下結論說「該分行同仁有操守問題」。未經校正的推論會引發決策方向錯誤。在描述性風控簡報中,必須嚴格區分「支持數據」與「目前不能推論什麼(限制條件)」。

🧯 2. 戰術下達與核心原理 (Tactical Strategy)

為了建立嚴密的風控分析防線,我們採用 「Gartner 四大分析階層 + 4-Block 描述性風控簡報戰術」:

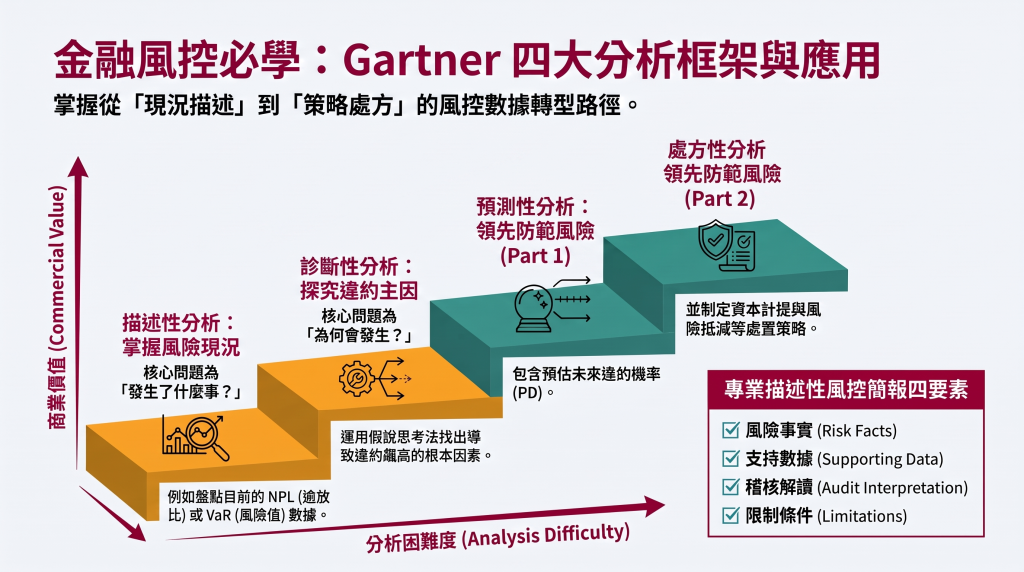
Gartner 四大分析框架於金融風控之應用:

  1. 描述性分析(Descriptive Analytics):
    • 核心命題:「發生了什麼事?(What happened?)」
    • 風控應用:盤點當前資產品質現況,例如全行與各分行的 NPL(逾期放款率)、VaR(風險價值)、授信集中度與不良資產分佈。
  2. 診斷性分析(Diagnostic Analytics):
    • 核心命題:「為何會發生?(Why did it happen?)」
    • 風控應用:運用假說思考法(Hypothesis Thinking),深入追查特定分行或產業逾期放款飆高的根本原因。
  3. 預測性分析(Predictive Analytics):
    • 核心命題:「將來會發生什麼?(What will happen?)」
    • 風控應用:建構信用風險模型與 AI 演算法,推估客戶未來的違約機率(PD, Probability of Default)與預期損失。
  4. 處方性分析(Prescriptive Analytics):
    • 核心命題:「我們可以做什麼,來讓未來更符合期待?(How can we make it happen?)」
    • 風控應用:制定資產組合優化策略、風險抵減措施(Risk Mitigation)與監管資本計提規劃。

4-Block 描述性風控簡報標準:

一份合格的描述性風控簡報,必須具備「事實客觀、邊界清晰」的特質。每一項從樞紐分析產出的觀察重點,必須嚴格拆解為四大核心區塊:

  • 風險事實(Risk Fact):客觀陳述發現的風險現象。
  • 支持數據(Supporting Data):提供精確的統計數字與占比。
  • 稽核解讀(Audit Insight / 可以怎麼說):從內控與風控角度進行合規說明。
  • 限制條件(Boundaries / 目前不能推論什麼):明確標示數據的局限性,防止高層過度解讀。

🚒 3. 黃金救援步驟 (Actionable S.O.P)

事前佈線(Data Preparation & Pivot Table Aggregation)

從授信系統匯出放款數據,透過樞紐分析表(Pivot Table)進行多維度聚合,產出各分行、各產業的「授信總額」、「逾期金額」與「NPL 比率」。


深入火場(Analysis & Modeling - 實力練習:描述性風控簡報)

將樞紐分析產出的放款數據,轉化為標準的 「4-Block 描述性風控簡報表」:

描述性風控簡報報告表(4-Block Risk Report)
風險事實 (Risk Fact) 支持數據 (Supporting Data) 稽核解讀 (Audit Insight / 可以怎麼說) 限制條件 (Boundaries / 目前不能推論什麼)
房地產授信集中度顯著過高 房地產放款總額達 NT$ 19.5 億,占全行總放款 33.6%,為第一大暴險產業 授信資產過度傾斜於單一產業,若房市景氣翻轉,將對全行資本適足率造成直接衝擊。 不能直接推論房地產放款即將爆發大額違約,尚需進一步結合 LTV(貸款成數)與建商財務結構分析。
北部某分行 NPL 逾期比率異常飆升 該分行 NPL 達 4.2%(全行平均僅 1.1%),逾期金額為 NT$ 8,500 萬元 該分行資產品質出現顯著惡化預警,屬全行風險防線起火點,應列為重點金檢對象。 不能直接斷定該分行同仁存在人為操守違規,尚需排查是否為單一巨額聯貸案違約所拉高。
無擔保個人信貸高負債比族群違約風險偏高 DBR > 18 倍之客戶群,逾期 30 天以上比率高達 8.7% 高財務槓桿客戶在升息環境下還款壓力劇增,為信用風險的主要侵蝕源。 不能直接推論所有 DBR > 18 倍客戶皆會違約,尚需比對其名下是否有其他資產證明與穩定薪轉。
半導體產業放款規模大但資產品質健全 半導體放款金額 NT$ 32.5 億(占比 56%),NPL 維持 0.0% 雖放款集中度高,但借款戶皆為優質龍頭企業,當前信用風險極低。 不能推論半導體產業永久無風險,若發生全球供應鏈中斷或地緣政治衝擊仍需重新評估。

殘火處理與儀表板(Visualization & Risk Dashboard Integration)

  1. 限制條件校正(Boundary Check):
    風控主管審閱簡報時,確保「限制條件」已明確列出,防止授信審查委員會做出過度反應或錯誤懲處。
  2. Tableau 描述性戰情室(Descriptive Dashboard):
    將樞紐分析數據與描述性簡報指標連結至 Tableau,運用前注意力特徵(Pre-attentive Attributes,如紅色警示高亮與長條圖)建構「全行 NPL 與授信集中度戰情室」,讓高層能一眼掌握資產現況。

🛡️ 4. 隊長的精神訓話 (Takeaway)

「分析階層分得清,描述性分析先打底;風險事實講數據,限制條件標得明!」


上一篇
Day 14:AI + VBA 風控自動化巨集(4 階段自動化進化)
下一篇
Day 16:診斷性分析與「假說思考法」(Hypothesis-Driven Risk Analysis)
系列文
30 天 從數據思維到自動化稽核實戰 共 19 篇
圖片
  熱門推薦
圖片
{{ item.channelVendor }} | {{ item.webinarstarted }} |
{{ formatDate(item.duration) }}
直播中

尚未有邦友留言

立即登入留言